
Po odebrání licencí bankám v Pobaltí kvůli nedostatečným kontrolám peněz z Ruska se část těchto prostředků přesunula do Česka. Vysoký podíl vkladů nerezidentů přináší finanční i reputační rizika. Deutsche Bank kvůli obavám z praní peněz ukončila spolupráci s některými českými bankami.
Deutsche Bank (DB) na tyto problémy přišla při vlastní analýze. Její oddělení pro boj proti finanční kriminalitě zkoumalo podle uniklých dokumentů, které má redakce k dispozici, údaje o 1,8 milionu subjektů a 8,8 milionu finančních transakcí. Analytici zjistili, že Česko mělo potenciálně rizikový podíl transakcí nerezidentů – tedy lidí žijících nebo firem sídlících v zahraničí.
Co je Inside Deutsche Bank
„Inside Deutsche Bank“ je investigativní projekt založený na úniku více než patnácti milionů souborů z největší německé banky Deutsche Bank. Data, která pokrývají činnost banky od počátku roku 2010, získali Josy Joseph, zakladatel společnosti Confluence Media, a Khadija Sharife, jihoafrická investigativní novinářka. Data byla sdílena s více než 230 novináři z padesáti médií po celém světě a jejich zpracování koordinuje a řídí jihoafrická nezisková organizace Barracuda Media s technickou podporou Data and Research Center (DARC) v Německu. Za Českou republiku data zpracovává redakce investigace.cz.
Například u České spořitelny analýza DB odhalila „vysoký počet“ případů takzvaných AML citations (z anglické zkratky anti-money laundering). AML citation v bankovním žargonu znamená potenciální problém v oblasti AML, který monitorovací systém banky označil jako rizikový. Kolik takových případů ale Česká spořitelna měla, nelze z dokumentů zjistit a neupřesnily to ani dotčené strany.
Konkrétně analýza upozornila na neprůhledné převody peněz spojené s nerezidenty a na možné zapojení firem, které existují jen na papíře. Další zjištění analytiků poukázala na finanční vazby na vysoce riziková zahraniční finanční centra a daňové ráje.
Transakce nerezidentů jsou pro finanční instituce potenciálním reputačním rizikem. Jak redakci vysvětlil ekonom a analytik Dominik Stroukal, zatímco u tuzemských nebo evropských firem banky většinou vědí, kdo firmy a bankovní účty vlastní, v případě firem z třetích zemí to už nemusí být zřejmé. Pokud si taková firma založí účet u ní, banka ani nemusí vědět, jaké ani jak rizikové transakce zpracovává.
Jak to začalo
V červnu 2006 varoval ruský bankéř Andrej Kozlov estonské úřady před praním miliard rublů přes tamní banky; o tři měsíce později byl v Moskvě zavražděn. Na stejný problém upozorňoval v lotyšské bance LPB insolvenční právník Mārtiņš Bunkus, v květnu 2018 byl v Rize zastřelen. Za objednání jeho vraždy byl někdejší spolumajitel této banky Mihails Uļmans v roce 2024 nepravomocně odsouzen k patnácti letům vězení.
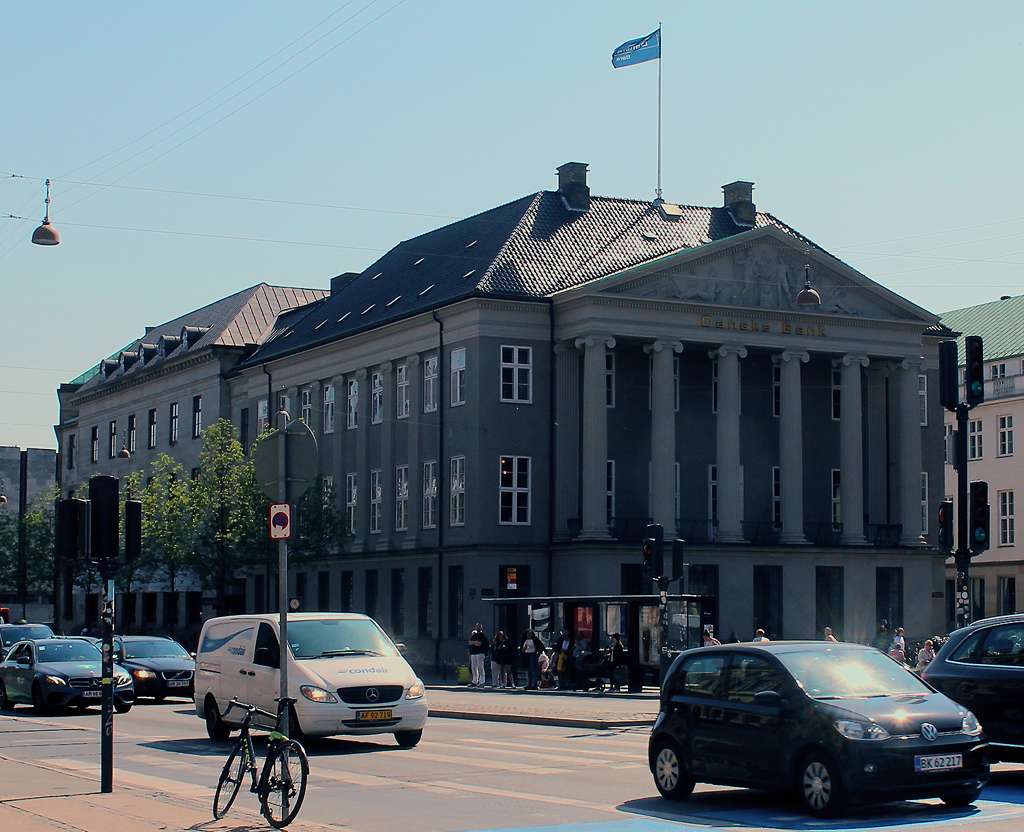
Rozsah selhání bankovních kontrol ukázala i kauza estonské pobočky Danske Bank: interní zpráva už v roce 2013 upozorňovala na podezřelé převody spojované s rodinou Vladimira Putina a ruskou tajnou službou FSB. Prověřovanými účty pobočky v letech 2007 až 2015 proteklo přibližně dvě stě miliard eur – tato částka představovala celkový objem plateb, nikoli vyčíslenou škodu nebo prokázaný objem vypraných peněz. Banka nakonec přiznala závažné nedostatky, které umožnily provádění podezřelých transakcí.
Bývalý šéf pobočky Aivar Rehe v září 2019 spáchal sebevraždu a banka následující měsíc ukončila bankovní činnost v Estonsku. V roce 2022 se Danske Bank v USA přiznala k podvodu vůči americkým bankám, kterým zatajovala skutečný stav kontrol i rizika zahraniční klientely, a souhlasila s finančním postihem ve výši dvou miliard dolarů.

To jsou jen tři případy z mnoha, které ilustrují, jak nebezpečné je posloužit jako banka ruským zájmům a přijímat vklady z Ruska a dalších rizikových zemí bez hlubšího zkoumání, kdo je opravdovým majitelem těchto peněz.
Pobaltské pobočky obrovských mezinárodních bank s kdysi bezúhonnou pověstí, jako jsou ABLV, Danske Bank, Trasta Komercbanka nebo Swedbank, nejenže přišly o bankovní licence, ale musely také zaplatit obrovské pokuty a ztratily kapitál i důvěru investorů. Škoda se odhaduje na dvě stě miliard dolarů.
Proč jsou transakce nerezidentů problém
Redakce s dotazy, proč jsou vklady nerezidentů problematické, oslovila Dominika Stroukala, ekonoma, analytika a lektora na Metropolitní univerzitě. „Hlavní problém spočívá v tom, že zatímco u domácích firem jsme schopni zjistit, kdo za danou právnickou osobou stojí, tedy kdo je majitelem, u vkladu od právnické osoby ze zahraničí to tak jednoduché není. Hlavním problémem je tedy obtížnější identifikace skutečného vlastníka peněz, respektive toho, kdo z účtu skutečně profituje.
Situaci dále komplikuje řetězení firem, kdy jedna stojí za druhou a vlastnictví nebo toky peněz probíhají napříč jurisdikcemi. Pak je prakticky nemožné dohledat, kdo je skutečným vlastníkem, který z toho má prospěch.
Důležitá je také mezinárodní spolupráce. V rámci Evropy ji máme. Jakmile ale peníze putují přes země, které na první pohled nevyvolávají pochybnosti, například přes Turecko, ale pak dále kamkoli do světa, jejich tok je složitý a těžko dohledatelný. A to se vůbec nebavíme o daňových rájích, ale o zemích, které jsou nám relativně blízké. Už u nich to začíná být komplikované.
Těžké je také zjistit, jak zahraniční firma funguje, kdo jsou její zaměstnanci a zda jsou zůstatky na účtu přiměřené tomu, co daný subjekt dělá. Kdyby mi v Česku na firemní účet přistály miliardy, svítí kontrolka. U zahraniční firmy ale nevíme, zda se kontrolka má rozsvítit, když tam přistane velké množství peněz, což je právě nejčastější případ. České banky samozřejmě okamžitě reportují Finančnímu analytickému úřadu, když vidí něco nestandardního. Tady však nejsme schopni ani posoudit, co je nestandardní.
Nemusí jít přitom nutně o trestnou činnost. Může jít i o to, že nechceme spolupracovat s určitými zeměmi, například proto, že Rusko zaútočilo na Ukrajinu, a nechceme jakkoli napomáhat lidem, kteří se na tom podílejí. Takové věci je velmi složité odkrývat.
Pokud tedy máme finance potenciálně problematického původu na účtu zahraniční společnosti, která si následně vloží peníze do české banky, mohou se tyto peníze legálně vrátit do ekonomiky tím, že si za ně kupuje například nemovitost v Čechách. A to se dokládá obtížněji než u domácích rezidentů.“
Přesun do České republiky
Po sérii skandálů ale praní ruských peněz z evropského finančního trhu nezmizelo. Přesunulo se mimo jiné do Česka.
V letech 2017 až 2021 se v českých bankách začal zvyšovat podíl vkladů nerezidentů. O tom, že se jedná zejména o ruské peníze, původně uložené v pobaltských zemích, psala investigace.cz už v roce 2017.
Podle údajů České národní banky vzrostly v období od konce roku 2016 do roku 2018 vklady nerezidentů z eurozóny v českých bankách přibližně o bilion korun (z přibližně šesti set miliard na 1,6 bilionu korun) a vklady nerezidentů ze zbytku světa asi o dvě stě miliard korun (z dvou set miliard na čtyři sta miliard korun).
Na tento problém českého finančního systému upozornil i Mezinárodní měnový fond (MMF). Ve své zprávě z roku 2018 poukázal na výrazný nárůst peněžních vkladů na české bankovní účty od klientů ze zahraničí. MMF dále konstatuje, že zdroj, z něhož peníze do Česka proudí, je většinou neznámý, a proto doporučuje podrobit zahraniční klientelu důkladné kontrole.
Ve videu diskutuje šéfredaktorka investigace.cz Pavla Holcová s redaktorem Dávidem Pásztorem o roli České národní banky při regulaci rizikových finančních toků.
„Specifický byznys model…“
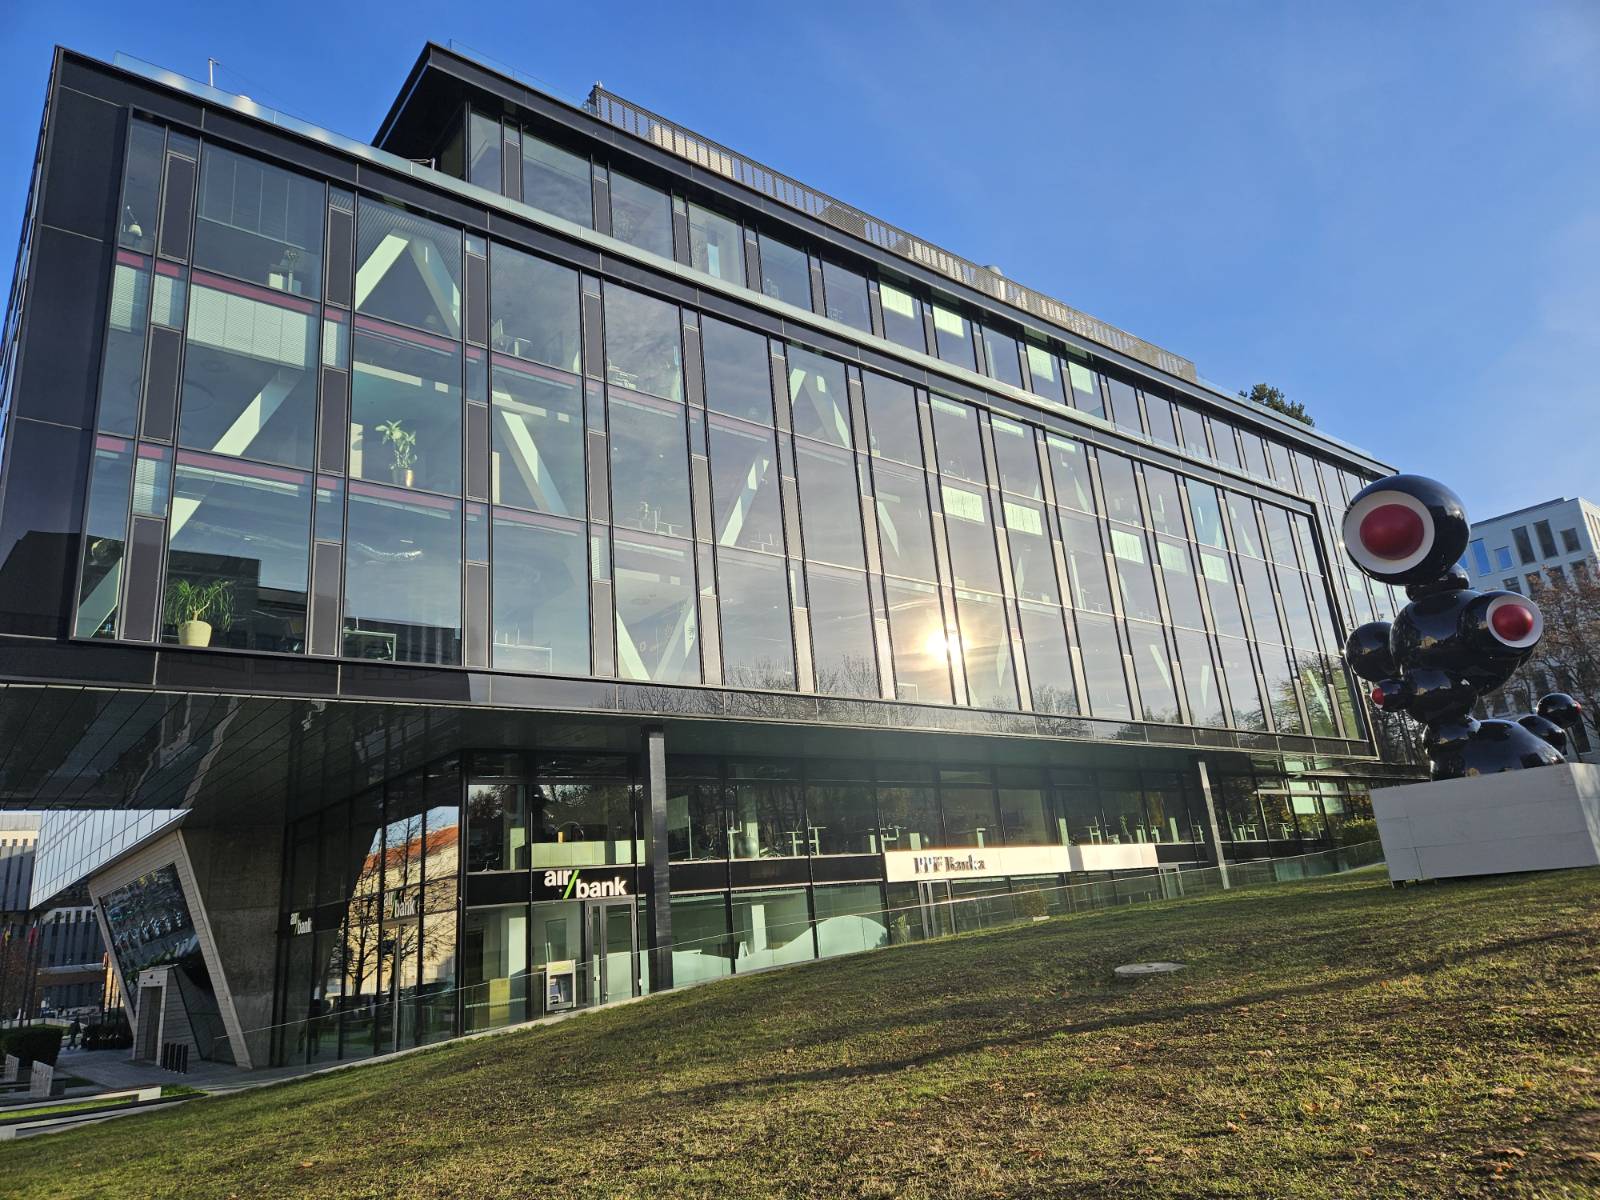
Deutsche Bank se v roce 2018 rozhodla udělat vlastní interní analýzu toho, jakým způsobem se kauza praní ruských peněz dotkla jejích partnerů. Katalyzátorem jejich vyšetřování byly aktivity české PPF banky, na které německou banku upozornila globální jednotka proti praní špinavých peněz finanční skupiny Citi. Ti označili transakce proudící přes PPF banku za „znepokojivé“.
PPF banka se do hledáčku Deutsche Bank dostala na přelomu let 2017 a 2018. A jak píše Deutsche Bank ve svých dokumentech, bylo to kvůli jejímu „specifickému obchodnímu modelu“ a souvisejícím aktivitám na účtech.
PPF banka se podle analýzy DB totiž zaměřovala na privátní a investiční bankovnictví a zároveň měla vysoký podíl netransparentních platebních transakcí a transakcí nerezidentů v rámci privátního bankovnictví (včetně offshore jurisdikcí). A jelikož PPF banka byla klientem Deutsche Bank, tedy využívala jejich účty a transakční systémy, v centrále největší německé banky to rozsvítilo kontrolky.
Zaměstnanci Deutsche Bank to ve své analýze popsali jako „náznaky toků od ruských nerezidentů“. „V současné době má banka pouze 3 100 klientů, z nichž více než 40 % tvoří nerezidentní právnické a fyzické osoby. Banka vede v Deutsche Bank účty v eurech i v amerických dolarech, které slouží ke zpracování významných toků jménem jejích klientů z oblasti privátního bankovnictví, účty se tedy používají spíše k převodu soukromých finančních prostředků než k převodu komerčních finančních prostředků,“ popisuje německá banka rizikovost svého českého protějšku.
„Banka měla oddělení pro správu ruských klientů, které se specificky zaměřovalo na přilákání ruských finančních prostředků, přičemž ruští státní příslušníci tvořili největší část jejího portfolia nerezidentů. Kromě toho má většina právnických osob se sídlem mimo zemi ruské akcionáře,“ popsali analytici Deutsche Bank v roce 2018 v rámci interní e-mailové komunikace.
A proto se německá banka rozhodla ukončit s PPF bankou spolupráci a ke konci roku 2018 uzavřela jejich účty. Hlavním důvodem ukončení spolupráce byly obavy z reputačního rizika, jelikož PPF banka se soustředila na ruské peníze a zpracovávala i transakce z daňových rájů.
Nikdy jsme neměli oddělení pro ruské klienty, říká PPF
Zjištění analytiků Deutsche Bank odhalilo, že transakce z daňových rájů pocházely hlavně z Britských Panenských ostrovů, Malediv, Kypru, Belize, Spojených arabských emirátů, Hongkongu a Spojeného království. Tedy z destinací, které poskytují vyšší míru anonymity.
„Více než 55 % jejich odchozích položek je vyúčtováno jménem zmíněné zákaznické základny. Tento podíl odpovídá přibližně 81 % jejich hodnoty v dolarech. Deset nerezidentských subjektů s netransparentními toky patří mezi dvacet největších odesílatelů plateb. Základní kontrola jejich aktivit v eurech odhalila podobná zjištění (jako v dolarech, pozn. red.),“ konstatovala zaměstnankyně Deutsche Bank.
O reakci na zjištění Deutsche Bank jsme požádali PPF banku. Leoš Rousek, ředitel korporátní komunikace PPF Group a PPF banky nám sdělil, že s nimi Deutsche Bank v tomto období sice rozvázala spolupráci, ale bylo to kvůli malému objemu specifických transakcí. Podle Rouska PPF banka dodržuje platnou legislativu a jejich postup pravidelně prověřují interní i externí audity.
„S Deutsche Bank spolupracujeme stejně jako s dalšími bankami na mezibankovním trhu ve standardním režimu. V minulosti Deutsche Bank ukončila pouze poskytování služeb svého investičního bankovnictví, což zdůvodnila tím, že v dané době, na kterou se ptáte, mezi ní a PPF bankou neprobíhaly žádné transakce na kapitálových trzích,“ upřesňuje Rousek komunikaci DB.
„Klienti-nerezidenti z takzvaných offshorových zemí, které zmiňujete, tvořili a tvoří pouze zlomek klientské báze PPF banky. Většinu z objemu zahraničních transakcí s těmito klienty přitom představují skupinové entity.“ Ohledně ruské klientely uvedl, že v organizační struktuře PPF banky nikdy nebylo oddělení pro správu ruských klientů.
„Vztahy s jednotlivými klienty a obchodními partnery nekomentujeme, a to i s ohledem na povinnost zachovávat bankovní tajemství,“ dodal.
Česká spořitelna v problémech
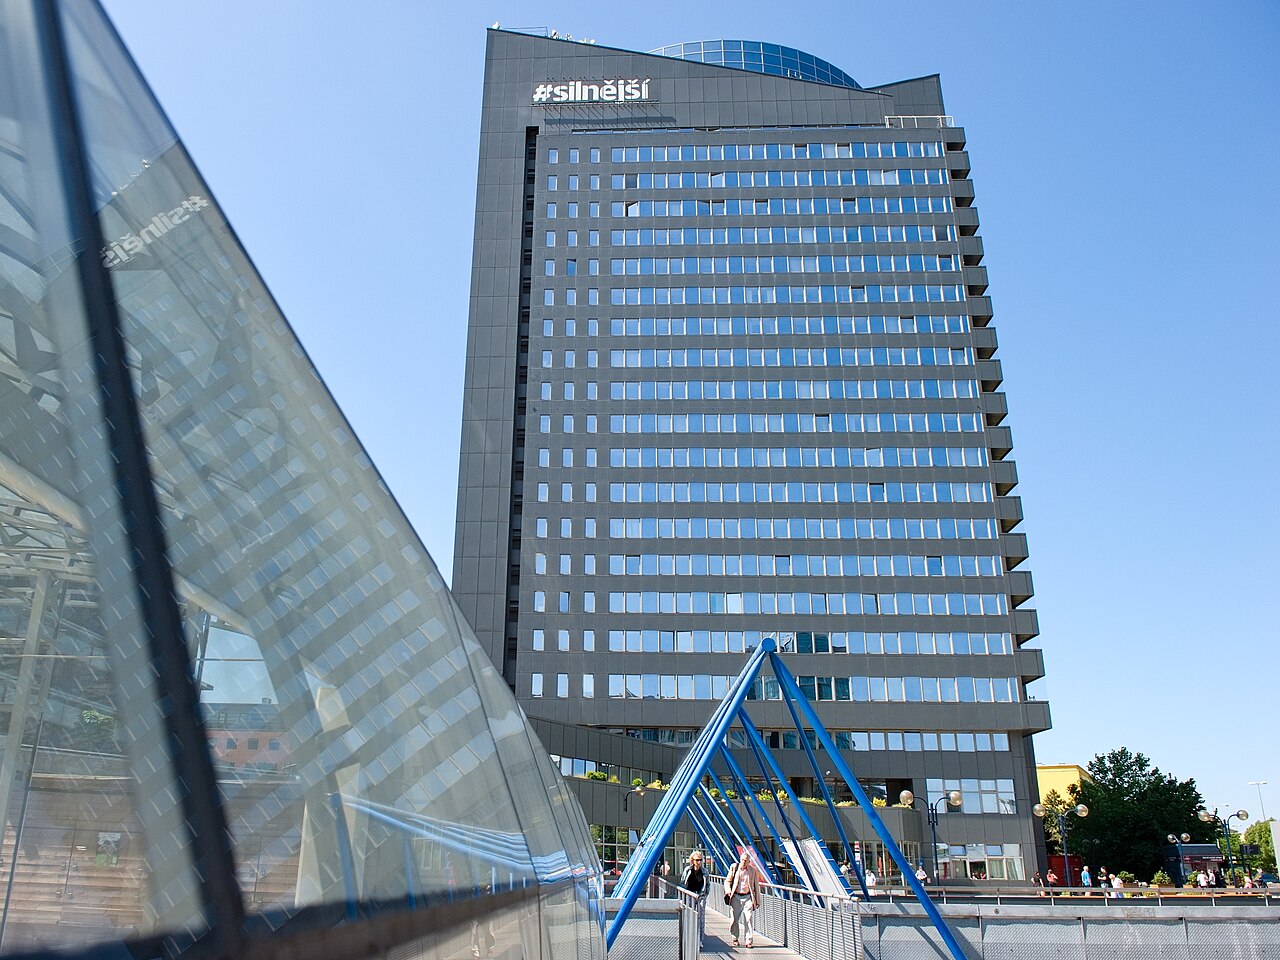
PPF banka nebyla jedinou českou bankou, se kterou Deutsche Bank ukončila spolupráci. Ze stejného důvodu, kvůli vkladům ruských nerezidentů, uzavřela německá banka účty i České spořitelně a J&T Bance. Jako problematické ale označili analytici Deutsche Bank také UniCredit Bank nebo ČSOB.
V případě České spořitelny identifikovali analytici Deutsche Bank vysoký počet případů možného porušení předpisů v oblasti boje proti praní špinavých peněz, netransparentní finanční toky nerezidentů, potenciální činnost skořápkových společností a vystavení vysoce rizikovým offshore jurisdikcím a daňovým rájům.
„Ve stejnou dobu (jako u PPF banky, pozn. red.) došlo také k ukončení spolupráce s druhou českou bankou, Českou spořitelnou,“ zaznělo v e-mailové komunikaci banky.
Z interních dokumentů, které zpětně popisují kroky Deutsche Bank z roku 2018 vyplývá, že banka prověřovala Českou spořitelnu jejími jednotkami pro prevenci finanční kriminality. Ty pak podle dostupných informací shledaly možné porušení pravidel potírání praní špinavých peněz natolik závažným, že to nahlásili americkému regulátorovi, který dohlíží na všechny dolarové transakce.
„Deutsche Bank v prosinci 2018 uzavřela České spořitelně účty vedené v dolarech, eurech a korunách,“ uvádí analytici interního oddělení pro prevenci finanční kriminality z roku 2021, kteří dále v dokumentu tento krok zdůvodňují netransparentními pohyby na bankovních účtech klientů „z vysoce rizikových offshore jurisdikcí a daňových rájů“. Deutsche Bank tehdy identifikovala třicet sedm rizikových klientů, kteří převedli na účty, které měli u ČS, víc než třináct milionů dolarů (282,5 milionů korun) jen za třetí kvartál roku 2018.
Současně s doporučením na uzavření bankovních účtů odeslala DB upozornění americkému regulátorovi: „US AFC eskalace (US AFC, United States Anti-Financial Crime, zkráceně americký úřad FinCen, pozn. red.) (Česká spořitelna): vysoký počet případů AML citations,“ popisuje proces dokument s příklady nedávno uzavřených účtů několika bank z roku 2019.
Americký finanční regulátor FinCen dohlíží na všechny transakce v amerických dolarech, které provede jakákoli instituce na světě, a může je i blokovat. FinCEN také uděluje sankce při porušování zákonů o legalizaci výnosů z trestné činnost. Proč DB reportovala jen FinCenu, není z dokumentů zřejmé.
Co přesně jsou AML citations, jsme se zeptali experta na zákony proti praní peněz, který si nepřál být jmenovaný. V obecné rovině podle něj AML citations označují vyšší počet interních upozornění na potenciální porušení pravidel proti praní peněz. Pokud banka tato upozornění vyhodnotí jako riziková, může přistoupit k „eskalaci“, tedy upozornění příslušného dozorového orgánu. Zároveň dodává, že prověřovaná banka o těchto krocích nemusí, nebo dokonce nesmí vědět.
Na ruské peníze jsme Deutsche Bank upozornili my, říká Česká spořitelna
Česká spořitelna ale tato nařčení odmítá. Mluvčí banky Filip Hrubý na dotazy redakce investigace.cz uvedl, že to naopak byla Česká spořitelna, kdo Deutsche Bank na ruské peníze upozornil.
„Spořitelna na existenci těchto účtů upozornila okamžitě poté, co na nich začaly probíhat transakce, které budily podezření z praní špinavých peněz,“ řekl Hrubý redakci.
Stejně tak Hrubý odmítl, že Česká spořitelna v roce 2018 umožnila vysoký počet transakcí ruských nerezidentů. Opět to podle něj měla být Česká spořitelna, kdo Deutsche Bank na podezřelé účty a transakce upozornil.
Mluvčí České spořitelny odmítl taky to, že s ní Deutsche Bank ukončila spolupráci. „Naše vztahy s Deutsche Bank byly a jsou zcela korektní. Ve zmíněném období nám Deutsche Bank pouze oficiálně oznámila, že z důvodu optimalizace nákladů budou platby směřující z účtů klientů Spořitelny na účty klientů Deutsche Bank procesovány skrze naši mateřskou skupinu Erste, což je naprosto standardní optimalizace nákladů, kdy se větší banka rozhodne procesovat platby od menší banky skrze její matku,“ napsal Hrubý.
Hrubý ještě dodal, že banka si není vědoma toho, že by byla vyšetřována americkou nebo jinou jednotkou pro boj proti finanční kriminalitě nebo pokutována či jinak postižena.
Na to, zda ve zmíněném období zaznamenal zvýšený počet hlášení o podezřelých transakcích v České spořitelně, se redakce zeptala českého Finančního analytického útvaru (FAÚ), který plní funkci finanční zpravodajské jednotky a kontroluje dodržování finančních zákonů.
„Vzhledem k povinné mlčenlivosti dané zákonem nemůže ministerstvo financí ani FAÚ komentovat konkrétní případy, kterými se FAÚ zabývá,“ odepsala redakci Gabriela Krušinová, mluvčí Ministerstva financí, pod které úřad spadá.
Rozpor mezi oficiálními vyjádřeními bank a interními dokumenty Deutsche Bank je podle Kamila Kouby, bývalého policejního vyšetřovatele finanční kriminality a AML experta, logický. „Standardním postupem banky je interní šetření. To může, ale nemusí vyústit v potvrzení podezření a jeho následnou eskalaci na Finanční analytický úřad. Pokud se vnitřním prověřováním podezření vyvrátí, banka spisy uzavře na interní úrovni,“ říká Kouba.
Podle něj je rovněž pochopitelná mlčenlivost a zdrženlivost komentovat jakékoli informace, se kterými jsme banky konfrontovali. Vyžaduje to totiž zákon o potírání legalizace příjmů z trestné činnosti.
„Oficiální vyjádření bank pro média je proto nutné číst přes optiku těchto právních mantinelů – banka se splněním své oznamovací povinnosti veřejně pochlubit nesmí, i kdyby chtěla,“ vysvětluje Kouba. „Protože jsou detaily konkrétních kauz chráněny tajemstvím, jediným spolehlivým indikátorem zůstávají mezinárodní dožádání ve výročních zprávách FAÚ. Statistiky z roku 2018, kdy český FAÚ odeslal do Ruska 14 operativních dotazů, jsou jasným signálem, že bankovní sektor tyto podezřelé toky identifikoval a úřad na nich reálně pracoval,“ uzavírá AML expert.

Nejvíce transakcí skořápkových firem provedly ČSOB a Unicredit
Do hledáčku analytiků z Deutsche Bank se dostaly i další české a slovenské banky, zejména UniCredit Bank Česko a Slovensko, J&T Banka nebo ČSOB. Všechny totiž vykazovaly znaky možného napomáhání praní špinavých peněz.
UniCredit a ČSOB se v analýze Deutsche Bank z roku 2018 nacházely na vrcholu žebříčku českých bank s největším počtem klientů označených jako možné skořápkové firmy. Tyto firmy existují jen na papíře, nevykonávají žádnou reálnou obchodní činnost a často není možné dohledat, kdo je jejich UBO – tedy koncový uživatel výhod.
Unicredit vedla takových klientů 271, ČSOB 179. V stejném roce provedly na účtech těchto klientů také největší počet transakcí – ČSOB 2 081, což představovalo 1,2 % všech jejích transakcí, Unicredit 1 820 transakcí, což představovalo 3,2 % celkového počtu.
Mluvčí ČSOB Petr Milata nechtěl analýzu DB komentovat. „K Vámi zmiňovaným dokumentům se nemůžeme podrobně vyjadřovat, protože neznáme jejich úplný kontext ani metodiku, na jejímž základě byly jednotlivé závěry vytvořeny. Obecně však platí, že banka průběžně vyhodnocuje rizika spojená se svými klienty a obchodními vztahy a své kontrolní mechanismy průběžně rozvíjí a zpřísňuje v návaznosti na vývoj regulatorních požadavků, technologií i poznatků z praxe.“
Ani mluvčí UniCredit Bank Petr Plocek analýzu DB nechtěl komentovat. „Banka důsledně uplatňuje zákonné a regulatorní požadavky v oblasti boje s finanční kriminalitou a v souladu s těmito požadavky také průběžně vyhodnocuje rizika, přizpůsobuje jim své postupy a přijímá odpovídající opatření,“ napsal redakci Plocek.

J&T Banka přiznala ukončení spolupráce s Deutsche Bank
S Unicredit ani ČSOB nakonec podle dostupných dokumentů Deutsche Bank spolupráci neukončila. Opačný osud potkal J&T Banku. S ní německá strana nejdříve chtěla upravit typ spolupráce, ale její prohřešky se nakonec ukázaly jako příliš velké.
„Spolupráci jsme ukončili v roce 2018 z důvodu rizika (finanční toky nerezidentů). (…) Tato činnost probíhala v době, kdy se ve střední a východní Evropě po kauze Danske Bank začaly obecně objevovat problematické toky nerezidentů a pobaltské země proti tomu zasahovaly. Následně mnoho bank ve střední a východní Evropě tento problém rovněž vyřešilo,“ vysvětluje jeden z manažerů Deutsche Bank v e-mailové komunikaci z roku 2021 na dotaz o minulých vztazích s J&T. Potenciálně je totiž chtěli přijmout zpátky jako klienta.
J&T Banka v reakci na dotazy investigace.cz uznala, že Deutsche Bank s nimi přerušila spolupráci v roce 2018, nicméně mluvčí banky Martin Tesař řekl, že to bylo z jiného důvodu než kvůli ruským transakcím.
„Jako jediný důvod ukončení spolupráce s J&T Bankou nám Deutsche Bank uvedla nízký počet zahraničních transakcí,“ napsal Tesař. „S Deutsche Bank dnes standardně spolupracujeme, stejně jako s dalšími velkými mezinárodními bankami.“
Podle Tesaře J&T Banka dodržuje všechna pravidla prevence legalizace výnosů z trestné činnosti a spolupracuje s Českou národní bankou i s dalšími dohledovými orgány. „V souvislosti s transakcemi s ruskými nerezidenty nebylo proti J&T Bance nikdy zahájeno žádné správní řízení za porušení povinností v oblasti prevence praní peněz,“ dodal mluvčí.
Transakce a klienti s vazbou na Rusko podle něj podléhají zesíleným kontrolám. Tesař taky upřesnil, že J&T Banka změnila svůj postoj k ruskému trhu po invazi do Ukrajiny. V roce 2023 banka ruský trh prý opustila definitivně.
Na naše konkrétní dotazy Deutsche Bank neodpověděla s tím, že k potenciálním, bývalým ani stávajícím vztahům s klienty se nevyjadřuje. Stejně tak se nemůže vyjadřovat ke zprávám pro regulační orgány ani ke spolupráci s orgány činnými v trestním řízení.
„Deutsche Bank uplatňuje v rámci celé skupiny rámec pro prevenci finanční kriminality založený na rizicích, který je doplněn příslušnými místními regulačními požadavky. Pokud kontroly naznačují, že je třeba posílit kontrolní mechanismy, nebo odhalí zvýšená rizika, banka přijímá příslušná opatření, která mohou zahrnovat důkladnější hloubkovou prověrku, dodatečné sledování situace, omezení činnosti nebo ukončení vztahu,“ píše v odpovědi redakci investigace.cz Frank Hartmann, ředitel mediální komunikace banky.
„O zveřejnění případných opatření nerozhoduje Deutsche Bank, ale příslušný orgán,“ dodává.
Kompletní odpověď Deutsche Bank konsorciu Barracuda Media si můžete přečíst zde.
Dohled ČNB
I přesto, že analýza Deutsche Bank se zaměřovala na dění před rokem 2018, problém nerezidentních transakcí nevymizel ani do dnešního dne. Redakce investigace.cz proto požádala Českou národní banku o aktuální data v porovnání s rokem 2016, kdy se provalilo praní ruských peněz v Pobaltí.
„K 30. 6. 2026 činil podíl vkladů nerezidentů na celkových klientských vkladech přibližně 3,3 %. Ke stejnému období roku 2016 dosahoval tento podíl přibližně 4,9 %,“ říká na dotaz redaktora mluvčí ČNB Jaroslav Krejčí.
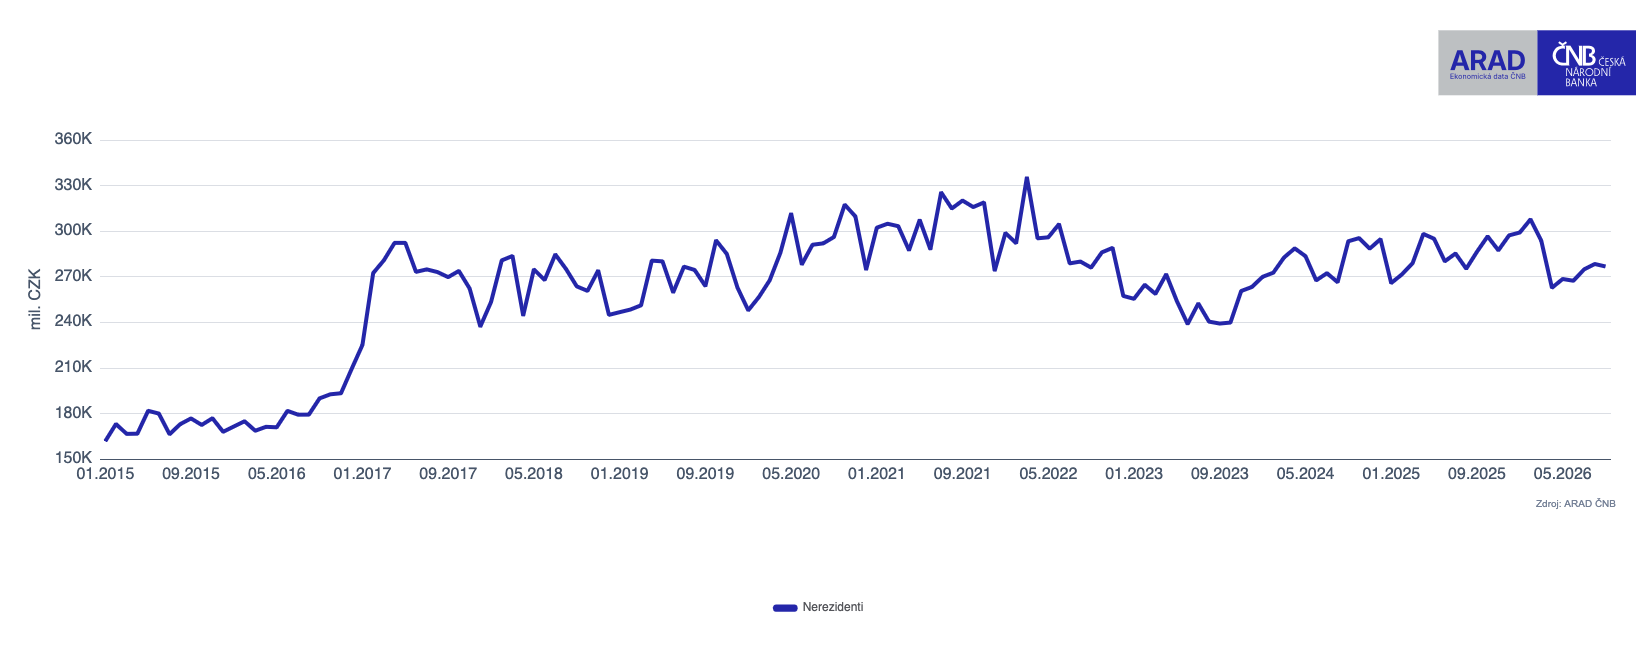
Mírnému poklesu za posledních deset let napomohla i změna legislativy jak v EU, tak v České republice.
„Legislativa týkající se vkladů nerezidentů v českých bankách se od roku 2016 měnila hlavně v oblasti boje proti praní špinavých peněz a financování terorismu. Šlo zejména o implementaci evropské směrnice proti praní špinavých peněz a návazné úpravy právních předpisů vedoucí k úpravě požadavků na identifikaci a kontrolu klienta, přičemž významný rozvoj zaznamenala rovněž regulace týkající se zjišťování a evidence skutečných majitelů,“ dodal Krejčí.
Autor článku: Dávid Pásztor
S přispěním: María Fernanda Cruz Chaves (Barracuda Media)
Investigace Inside Deutsche Bank koordinuje Barracuda Media v Jihoafrické republice s technickou podporou Data and Research Center (DARC) v Německu.